PAYMENT GUIDE
旅行保険付きの無料カード、どれを選ぶ?
公式情報確認:2026-11-21
先に結論
国内と海外の両方を重視するなら、リクルートカードのJCBブランドが候補です。同じカード名でもVisa・Mastercardは国内旅行保険が対象外。海外だけならJCB カード Wも比較できます。
年会費無料のリクルートカードとJCB カード Wを比較。最高額は主に死亡・後遺障害の限度で、病気の治療費にその額が出る意味ではありません。
国際ブランドまで見て選ぶ
最高額だけで決めず、傷害治療・疾病治療・携行品・賠償責任の項目を旅行先に合わせて確認します。
- 01リクルート|JCB海外最高2,000万円/国内最高1,000万円
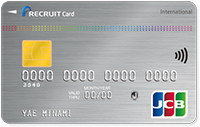 リクルートカード(JCB)
どちらも利用付帯。年会費無料。国内旅行も対象にしたい人の候補。
- 02リクルート|Visa・Mastercard海外最高2,000万円/国内対象外
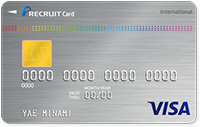 リクルートカード(Visa)
海外は利用付帯。国内保険が欲しい場合はJCBと同じ扱いにしない。
- 03JCB カード W海外最高2,000万円/利用条件あり
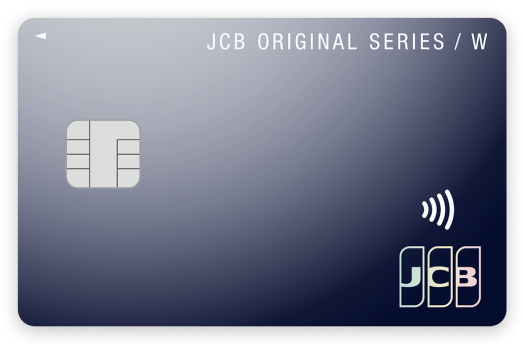 JCB カード W
18〜39歳で入会。年会費無料。国内・海外両方を求める人向けの第一候補にはしない。
補償内容・免責・利用対象となる旅行代金はブランドごとの最新保険案内が優先。疾病治療の詳細比較は保険規定の追加確認が必要です。
持っているだけでは、保険が有効にならない
利用付帯とは、所定の旅行代金をそのカードで払うことが保険の条件になる仕組みです。ホテル代だけの支払いで足りるとは限りません。
- 01予約・出発前対象の旅行代金をカード決済
対象交通機関やツアーの条件を確認
- 02旅行中事故・病気は保険窓口へ連絡
領収書・診断書を保管
- 03帰国・請求必要書類を提出
支払限度・免責の範囲で審査
国内旅行保険は、旅行中のあらゆるケガを補償するものではありません。条件に合う事故が対象です。
入会条件を確認する
この広告はJCBブランドの申込案内です。保険・ETCなどの条件はブランド別にご確認ください。
出典・参考情報
券面は国際ブランド・デザインの一例です。画像・ロゴの権利は各権利者に帰属します。無地は公式ロゴではなく代替アイコンです。